Sector público
Cómo calcular el canon mínimo y justificar la viabilidad en concesiones administrativas
Calcular el canon mínimo de una concesión administrativa exige relacionar tres elementos: el régimen jurídico aplicable, el valor económico del aprovechamiento y la capacidad de la explotación para atender sus obligaciones. Aplicar un porcentaje sin justificar su origen o reproducir el importe de otra licitación puede conducir a un canon insuficientemente motivado o a una concesión económicamente inviable.
La primera precisión es fundamental: el canon mínimo de licitación y el canon máximo que puede soportar el concesionario son magnitudes diferentes. El primero establece, cuando procede, el umbral económico exigido para participar. El segundo expresa un límite de capacidad de pago bajo determinadas hipótesis de ingresos, costes, inversión, plazo y rentabilidad.
Un estudio riguroso debe explicar cómo se relacionan ambas cifras y qué ocurre cuando cambian las condiciones previstas.
Identificar el tipo de concesión antes de calcular
La expresión «concesión administrativa» comprende figuras con regímenes distintos. Las concesiones de obras y servicios se encuadran en la Ley de Contratos del Sector Público —LCSP— y requieren transferencia de riesgo operacional. Las concesiones sobre bienes de dominio público están, como regla, excluidas de esa ley y se rigen por su normativa específica. Esta distinción resulta de los artículos 9, 14 y 15 de la LCSP.
En las concesiones demaniales debe comprobarse la legislación patrimonial aplicable, la titularidad del bien, las normas autonómicas o locales y las disposiciones sectoriales. El artículo 93.4 de la Ley del Patrimonio de las Administraciones Públicas contempla concesiones gratuitas, con contraprestación o condición, o sujetas a tasa. Por tanto, no cabe afirmar que toda concesión de dominio público deba satisfacer un canon calculado de la misma manera. Véase la Ley 33/2003.
También es necesario determinar la naturaleza del pago. La denominación «canon» no basta para establecer si se trata de una tasa, una contraprestación concesional u otra obligación económica.
Determinar la base jurídica y económica del canon mínimo
No existe una fórmula única para todas las concesiones. El punto de partida debe ser la regla de valoración o cuantificación que corresponda al supuesto concreto.
En el ámbito local, el artículo 24.1 del texto refundido de la Ley Reguladora de las Haciendas Locales establece, con carácter general, una referencia al valor de mercado de la utilidad derivada del aprovechamiento del dominio público. Cuando se emplea licitación pública, contempla que la tasa se determine por el valor económico de la proposición adjudicataria. El artículo 25 exige un informe técnico-económico para los acuerdos de establecimiento de estas tasas. Estas previsiones deben aplicarse atendiendo a su ámbito y a los regímenes especiales existentes. Véanse los artículos 24 y 25.
Cuando exista margen para valorar el aprovechamiento, pueden utilizarse comparables de mercado, tasaciones o métodos basados en la renta que permite generar. La elección del método y sus ajustes deben explicarse.
Por ejemplo, comparar dos instalaciones exige considerar superficie útil, localización, usos autorizados, exclusividad, horarios obligatorios, inversiones exigidas, mantenimiento y plazo. Un importe por metro cuadrado pierde utilidad si las condiciones de explotación son sustancialmente distintas.
La valoración patrimonial y el análisis de viabilidad cumplen funciones complementarias. Que una actividad tenga poca capacidad de pago no autoriza, por sí solo, a reducir una obligación económica fijada normativamente. Si las exigencias aplicables superan la capacidad de la explotación, habrá que revisar el proyecto dentro del margen legal disponible.
Construir una previsión económica verificable
La capacidad de pago debe obtenerse de un modelo que cubra toda la concesión, con detalle mensual cuando la estacionalidad o las necesidades de tesorería lo aconsejen.
Los ingresos deben calcularse a partir de variables observables:
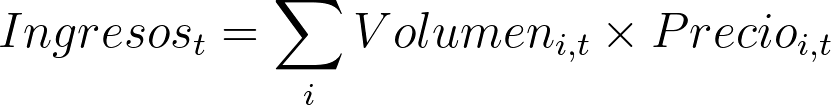
El volumen puede representar usuarios, entradas, plazas ocupadas, estancias o unidades de servicio. Deben justificarse la demanda inicial, la evolución prevista, las limitaciones de capacidad, los descuentos y el periodo necesario para alcanzar una explotación estable.
Para los costes conviene separar:
- Personal, incluyendo cotizaciones, sustituciones y obligaciones laborales aplicables.
- Suministros, consumos, limpieza, seguros y mantenimiento.
- Administración y otros gastos indirectos imputables.
- Tributos y obligaciones económicas distintos del canon analizado.
- Inversión inicial, reposiciones y actuaciones necesarias al finalizar la concesión.
- Necesidades de capital circulante y desfases entre cobros y pagos.
Las fuentes pueden incluir datos históricos, presupuestos de proveedores, estadísticas oficiales y referencias de explotaciones comparables. Cada hipótesis relevante debe tener una fecha, una fuente y una explicación.
El beneficio contable no equivale a caja disponible. La amortización contable no supone un pago del ejercicio, mientras que una reposición de equipos sí consume tesorería. Confundir ambos conceptos puede sobreestimar el canon asumible.
Calcular el canon soportable mediante flujos de caja
Como herramienta analítica, puede utilizarse el valor actual neto —VAN— de los flujos del proyecto:
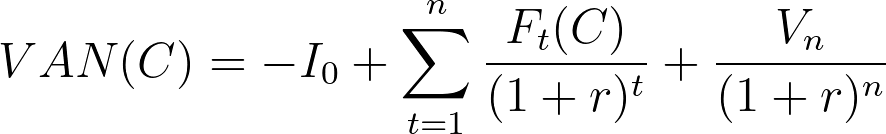
Donde:
- I0: es el desembolso inicial.
- Ft(C): es el flujo de caja del año (t), después del canon y de los demás conceptos incluidos en el análisis.
- r: es la tasa de descuento coherente con esos flujos.
- N: es la duración considerada.
- Vn: es el importe neto recuperable al final, si existe y no está ya incluido en los flujos.
No debe incorporarse un valor de venta de activos que revierten gratuitamente a la Administración. También deben recogerse los costes de entrega, retirada o restitución exigibles.
En un modelo simplificado, con canon anual constante, pagado al final de cada ejercicio, sin efectos fiscales del canon y con flujos previos al canon independientes de su importe:
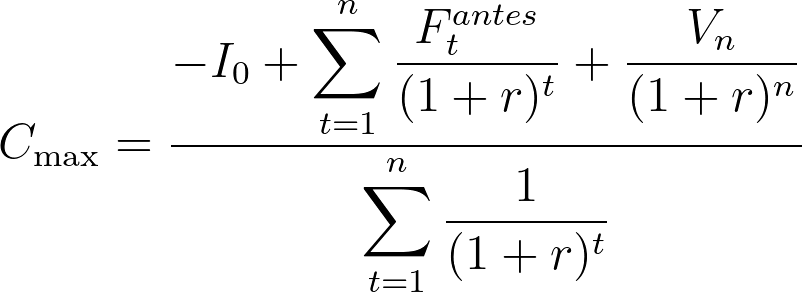
Este resultado identifica el canon que hace que el VAN sea cero. Es un umbral financiero bajo las hipótesis utilizadas; no una fórmula legal para fijar automáticamente el canon mínimo.
Un VAN igual a cero significa que se recupera la inversión y se obtiene exactamente la rentabilidad representada por la tasa de descuento. No significa ausencia de remuneración del capital.
Cuando el canon modifica los impuestos, crece con el tiempo o depende de la facturación, debe recalcularse el modelo completo. La fórmula simplificada deja de ser suficiente.
Elegir correctamente la tasa de descuento y el plazo
La tasa de descuento debe ser compatible con la perspectiva del análisis. Los flujos del proyecto antes de financiación y los flujos disponibles para los accionistas son distintos y no deben descontarse indistintamente con la misma tasa.
También debe mantenerse la coherencia entre importes nominales y reales, así como entre flujos antes y después de impuestos. Incluir inflación en los ingresos y descontarlos con una tasa real distorsiona el resultado.
El cálculo normativo del periodo de recuperación tiene reglas propias. El artículo 10 del Real Decreto 55/2017 define los flujos computables y una tasa vinculada al rendimiento medio de la deuda estatal a diez años, con un diferencial de 200 puntos básicos, en los términos allí establecidos. Esa tasa no debe confundirse automáticamente con la rentabilidad exigida por un inversor para cualquier análisis financiero. Véase el artículo 10 del Real Decreto 55/2017.
Para concesiones de obras o servicios superiores a cinco años, el artículo 29.6 de la LCSP vincula la duración a la recuperación razonable de inversiones y rendimiento, dentro de los límites legales. Artículo 29.6.
Ejemplo: una explotación con inversión inicial de 600.000 euros
Supongamos, exclusivamente para ilustrar el método:
| Variable | Hipótesis |
|---|---|
| Inversión inicial | 600.000 € |
| Duración | 10 años |
| Flujo anual antes del canon | 150.000 € |
| Tasa de descuento | 7 % |
| Valor recuperable final | 0 € |
| Pago del canon | Anual, al cierre del ejercicio |
El flujo anual se considera disponible después de costes operativos y reposiciones. El ejemplo prescinde de financiación e impuestos sobre beneficios; el 7 % es una hipótesis didáctica, no una tasa normativa ni una recomendación general.
El factor de actualización de diez anualidades al 7 % es aproximadamente 7,02358:
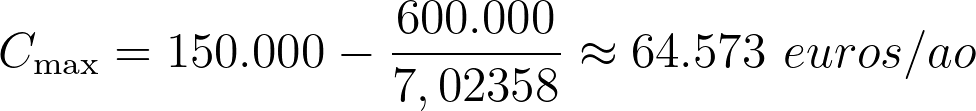
Los resultados cambian significativamente según el canon:
| Canon anual | Flujo anual después del canon | VAN aproximado |
|---|---|---|
| 60.000 € | 90.000 € | 32.122 € |
| 64.573 € | 85.427 € | 0 € |
| 80.000 € | 70.000 € | −108.349 € |
Con estas hipótesis, un canon de 80.000 euros genera caja positiva cada año, pero no permite recuperar la inversión con la rentabilidad exigida. Este ejemplo muestra por qué no basta con comprobar que los ingresos anuales superan los gastos.
Tampoco demuestra que 60.000 euros sea el canon mínimo correcto: todavía faltan la valoración jurídica y patrimonial correspondiente, la fiscalidad, la financiación y el análisis de riesgos.
Comprobar la sensibilidad y la capacidad de pago
El escenario central debe acompañarse de escenarios adversos razonables. Conviene analizar menor demanda, mayores costes laborales o energéticos, retrasos de apertura, desviaciones de inversión y reposiciones anticipadas.
En el ejemplo anterior, si el flujo previo al canon disminuyera de 150.000 a 120.000 euros y se mantuviera un canon de 60.000 euros, el VAN descendería aproximadamente a −178.585 euros. El resultado obliga a examinar la fragilidad de las hipótesis iniciales.
La Oficina Nacional de Evaluación utiliza análisis de sensibilidad para identificar cuándo las variaciones económicas comprometen la sostenibilidad. Su Informe 12/2025 ilustra un proyecto cuyo escaso margen inicial lo hacía especialmente sensible a cambios en las condiciones económicas.
Si existe deuda, debe comprobarse además la cobertura de su servicio:
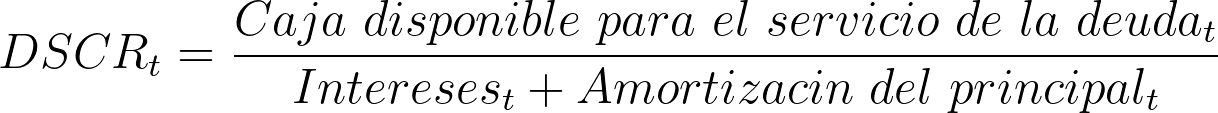
Un valor inferior a uno indica insuficiencia de caja del periodo para atender esos pagos sin recurrir a reservas u otros recursos. El margen exigible dependerá del riesgo y de las condiciones de financiación.
La viabilidad no exige que todos los escenarios adversos sean rentables. Exige identificar la exposición, cuantificar las pérdidas posibles y explicar los recursos disponibles para afrontarlas.
Diseñar el canon y documentar la decisión
Cuando el régimen aplicable lo permita, el canon puede ser fijo, variable o mixto. Una estructura mixta puede expresarse como:
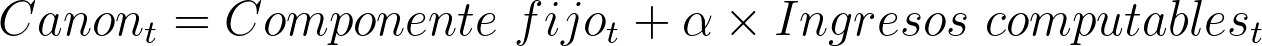
Debe aclararse si ambos componentes se suman o si el fijo actúa como mínimo garantizado. También deben definirse la base de ingresos, exclusiones, liquidación, comprobación y actualización. No debe presuponerse una actualización automática por IPC sin verificar su cobertura jurídica.
El expediente debe permitir reconstruir la decisión: norma aplicable, método de valoración, fuentes, proyecciones, tasa de descuento, inversiones, riesgos y motivación del importe elegido.
En obras, el artículo 247 regula el estudio de viabilidad. En servicios, el artículo 285.2 exige su realización y aprobación previa; la conclusión de inviabilidad es vinculante. Artículos 247 y 285 de la LCSP.
Además, debe comprobarse si procede informe de la Oficina Nacional de Evaluación según el ámbito y los supuestos correspondientes. El Ministerio de Hacienda detalla cuándo resulta preceptivo.
La justificación tampoco puede descansar en una futura compensación por menores usuarios: los artículos 270 y 290 excluyen el reequilibrio por incumplimiento de las previsiones de demanda. Régimen de reequilibrio de la LCSP.
Un canon defendible exige demostrar tanto su fundamento jurídico como su compatibilidad con una explotación sostenible. La cifra final debe poder explicarse mediante datos contrastables y cálculos reproducibles, con una identificación expresa de las condiciones bajo las que el proyecto resulta viable.
Servicios relacionados
Estudio de viabilidad económico-financiera para concesiones públicas (LCSP)
El estudio de viabilidad económico-financiera de una concesión es el documento, exigido por la Ley 9/2017 de Contratos del Sector Público (LCSP), que acredita la sostenibilidad económica de la explotación de un activo o servicio público antes de licitar.
Leer más →Estudio de viabilidad económica
Un estudio de viabilidad económico-financiera determina si un proyecto o inversión es rentable y sostenible, proyectando ingresos, costes, flujos de caja y rentabilidad bajo distintos escenarios.
Leer más →¿Su administración necesita un estudio de viabilidad? Lo elaboramos con rigor y respaldo profesional.
Primera consulta gratuita y sin compromiso.